Entradas

Mostrando las entradas etiquetadas como Ejercicios

Contabilidad 18 (Arrendamientos)

Imagen
Por arrendamiento entendemos un acuerdo por el que el arrendador cede al arrendatarios el derecho a utilizar un activo durante un plazo determinado, a cambio de una contraprestación, que puede consistir en la percepción de una suma única de dinero, o una serie de cuotas. Los contratos de arrendamiento incorporan diferentes condiciones, que tienen por objeto garantizar determinados aspectos de su desarrollo, bien en provecho del arrendador, bien en utilidad del destinatario

Contabilidad 17 (Activos no corrientes ...)

Activos no corrientes mantenidos para la venta La empresa clasificará un activo no corriente como mantenido para la venta si su valor contable se recuperará fundamentalmente a través de su venta, en lugar de por su uso continuado, y siempre que se cumplan los siguientes requisitos: El activo ha de estar disponible en sus condiciones actuales para su venta inmediata, sujeto a los términos usuales y habituales para su venta; y Su venta ha de ser altamente probable, porque concurran las siguientes circunstancias: La empresa debe encontrarse comprometida por un plan para vender el activo y haber iniciado un programa para encontrar comprador y completar el plan.  La venta del activo debe negociarse activamente a un precio adecuado en relación con su valor razonable actual. Se espera completar la venta dentro del año siguiente a la fecha de clasificación del activo como mantenido para la venta, salvo que, por hechos o circunstancias fuera del control de la empresa, el plazo...

Contabilidad 16 (Baja inmovilizado y normas particulares)

Los elementos del inmovilizado material se darán de baja en el momento de su enajenación o disposición por otra vía o cuando no se espere obtener beneficios o rendimientos económicos futuros de los mismos. La diferencia entre el importe que, en su caso, se obtenga de un elemento del inmovilizado material, neto de los costes de venta, y su valor contable, determinará el beneficio o la pérdida surgida al dar de baja dicho elemento, que se imputará a la cuenta de pérdidas y ganancias del ejercicio en que ésta se produce. Los créditos por venta de inmovilizado se valorarán de acuerdo con lo dispuesto en la norma relativa a instrumentos financieros. Solares sin edificar.  Se incluirán en su precio de adquisición los gastos de acondicionamiento, como cierres, movimiento de tierras, obras de saneamiento y drenaje, los de derribo de construcciones cuando sea necesario para poder efectuar obras de nueva planta, los gastos de inspección y levantamiento de planos cuando se efect...

Contabilidad 15 (Amortizaciones)

Amortización. La amortización del inmovilizado va a realizarse de acuerdo con el principio de correlación de ingresos y gastos. Se amortizará de forma independiente cada parte de un elemento del inmovilizado material que tenga un coste significativo en relación con el coste total del elemento y una vida útil distinta el resto de elementos. Ejemplo 1 La sociedad «CALAMONTE» compra un edificio por un valor de 35.000 euros, correspondiendo 5.000 al valor del terreno sobre el que se alza. La vida útil estimada es de 30 años. Cada 10 años, realiza la renovación de la instalación eléctrica que tiene un coste de 9.000. Realizar el asiento de compra y la amortización anual Perdidas por deterioro (provisiones) Se producirá una pérdida por deterioro cuando su valor contable supere a su importe recuperable, entendido éste como el mayor importe entre su valor razonable menos los costes de venta y su valor en uso. El valor en uso está definido en el marco conceptual del PGC 07...

Contabilidad 14 (Inmovilizado material)

Valoración del inmovilizado material El importe facturado por el vendedor. Todos los gastos directos e indirectos que se produzcan por la adquisición. Descontando los descuentos y rebajas de toda clase. Aranceles de importación. Impuestos indirectos no recuperables de la Hacienda Pública. Costes de desmantelamiento, retiro y restauración. Costes directos e indirectos hasta su puesta en condiciones de funcionamiento, incluida la ubicación para que pueda operar en las condiciones previstas. Los intereses si el inmovilizado tiene un período de puesta en funcionamiento superior a un año.

Letra de cambio

Ejercicio 1 Marta Gómez con domicilio en C/ Goya nº 57, Madrid, compra cuatro mesas de despacho por valor de 6.000 euros, a la empresa Mobiofi S.A., con domicilio en la C/ Lagasca, nº 34, Madrid. Ambas partes deciden documentar la deuda en una letra de cambio que emite Antonio Puerto, administrador único de Mobiofi S.S., el 28 de mayo de 2007. La letra, con un plazo de vencimiento de 4 meses desde la fecha, es aceptada el mismo día de su libramiento por Marta Gómez. Mobiofi, S.A. gira la letra a favor de Publirap, S.A., con la que tiene una deuda por el mismo importe nacida de una campaña publicitaria. Posteriormente, Carlos Marín, representante de Publirap, S.A., descuenta la letra en el BBVA, para lo cual es necesario que Francisco Camper, socio de esta sociedad dedicada a la publicidad, firme como avalista de la misma. 1. Rellenar la letra. 2. ¿Cuál es el lugar de pago de la letra?. Ejercicio 2 Carlos Marín, con domicilio en C/ Oliva nº 85, Madrid, compra 10 armarios ...

Contabilidad 13 (Descuento)

TEJASA vende a  CONSTRUCCIONES MESTALLA SA, el día 6 de marzo una partida de 25.000 ladrillos por un importe global de 2.800 €. El día 8 de marzo, TEJASA, libra dos letras de cambio, de igual importe, a pagar por CONSTRUCCIONES MESTALLA SA, con vencimiento los días 8 de mayo y 8 de junio. Loe efectos aún no han sido aceptados. El día 14 de marzo COSNTRUCCINES MESTALLA SA, acepta las letras de cambio. El 20 de marzo TEJESA, descuenta en una entidad financiera la letra que vence el día 8 de mayo. Ésta ingresa en la cuenta corriente de la empresa el nominal de la letra menos un 12% de interés anual y 40€ en concepto de comisión por los servicios bancarios. TEJESA, envía en gestión de cobro la letra de cambio con vencimiento el día 8 de junio. Supongamos que: Las letras de cambio llevadas por TEJESA, a la entidad financiera, fueron abonadas a su vencimiento por CONSTRUCCIONES MESTALLA. La entidad financiera cobra 50 € por la gestión del cobro. Las letras llevadas por T...

Contabilidad 12 (Envases)

Una empresa comercial realiza, en un periodo determinado, las siguientes transacciones. Compra a crédito mercaderías por valor de 11.500,00 €. El valor de los envases incluidos en la cantidad anterior, asciende a 1.500,00 €. Dichos envases podrán ser devueltos al proveedor en el plazo máximo de 30 días. Transcurridas dos semanas de la operación anterior, se opta por la devolución de las dos terceras partes de los envases, quedándose el resto para su uso interno  en el almacén. Venta a crédito de mercaderías embaladas por importe de 5.000,00 €. El valor de los embalajes se eleva a 500,00 € (incluidos en el precio), si bien, se permite la devolución de los mismos, por parte del cliente. Transcurrido el plazo de devolución concedido al cliente anterior, sólo ha remitido embalajes por valor de 200,00 € Compra al contado, mediante cheque, de mercancías por importe de 3.000,00 €. El proveedor incluye en factura 400,00 € adicionales, en concepto de envases no retornables. Se ven...

Contabilidad 11 (Existencias)

1. Nuestra empresa ha realizado una compra de materias primas de 20.000 m2 a 2.575 €/m2 formalizadas con una letra de cambio aceptada. Incluye gastos de desplazamiento, descarga y 75 €/m2 por aplazamiento en el pago.  2. Durante la producción han sido rechazados, por falta de calidad, un total de 2.000 m2 de materias primas. Se ha llegado a un acuerdo con el proveedor, obteniendo un descuento de 2.000.000 €, que se aplicará en la próxima compra para compensar el perjuicio causado por la venta de las materias primas defectuosas. 3. Se estima un valor neto realizable de las materias primas defectuosas de 2.300 €/m2. Se ha aceptado la oferta de un proveedor que está dispuesto a adquirirlas en 2.100 €/m2 en las siguientes condiciones: Incorporar una modificación de 200 €/m2 a nuestro cargo Transporte por nuestra cuenta 100 €/m2 La entrega no se efectuará hasta dentro de seis meses. Durante ese periodo se estima el coste de almacenamiento en 300.000 € Se pide: Realiza...

Contabilidad 10

Imagen
Compra el 1 de marzo 2.500 litros de vino de uva cencibel a 0,4 €/litro El 3 de marzo SOCIEDAD DE VINOS ESPAÑOLES, S.A., vende a BODEGA DE LA PLATA, al contado por bancos, 2.000 litros de vino de uva cencibel, por un importe de 0,8 €/litro. Por el volumen de la venta concede un descuento de 0,04 € por litro. Compra el 10 de marzo 10.000 litros de vino de uva cencibel a 0,4 €/litro El 15 de marzo vende a VINOS BOTIJA SL, al contado por bancos, 1.000 litros de vino de uva ariel por un importe de 1 €/litro. Concede un descuento por pronto pago de 0,03 € por litro El 16 de marzo vende a EL ODRE S.A., a crédito, 4.000 litros de vino moriles por un importe de 1,50 € litro. En la factura aparece un descuento por pronto pago de un 10% y un rappel de un 3%. El 15 de marzo vende a BACO SL, a crédito 2.500 litros de vino de uva cencibel por un importe de 0,85 € litro. Se gira un efecto, con vencimiento a 30 días, que es aceptado por el cliente. El 17 de marzo, EL ODRE S.A, observa ciertas ...

Contabilidad 9

PROLINSA, vende a crédito productos de limpieza por un importe de 3.025,00 €, los gastos de transporten corren por cuenta de PROLINSA, abonando a la agencia de transportes la cantidad de 250,00 € más IVA. PROLINSA, vende productos de limpieza por un importe de 1.600,00 €; la venta la realiza con un vehículo de su propiedad, facturando 300,00 € por dicho concepto, que es abonado en la cuenta corriente de la empresa. PROLINSA, ha concedido a un cliente un descuento de 100,00 € por el volumen de ventas realizadas durante el año. Dado que dicho cliente mantiene saldo con PROLINSA, le abona un descuento en su cuenta. PROLINSA, envía un cheque de 140,00 € a un cliente como descuento por el volumen de ventas realizado durante el año. Un cliente de PROLINSA, ha detectado productos de limpieza en mal estado. Puestos en contacto ambas empresas, se ha acordado, se ha acordado una rebaja en el precio de 200,00 €.

Contabilidad 8

Imagen
PROLINSA, realiza una venta cobrando un cheque bancario. En la factura aparecen los siguientes conceptos: importe de la venta, 3.000 €; descuento comercial 2%; descuento por pronto pago, 100,00 €.

Contabilidad 7

Nuestra empresa se dedica a la comercialización de ropa femenina juvenil. A 30 de septiembre tiene en almacén ropa de verano por 36.000 € cuyo valor en el mercado nacional como fin de temporada es de 12.000 €. A 30 de septiembre ha recibido una oferta de un cliente interesado en su adquisición para su comercialización en los países del Este por 37.500 $. El cliente exige que nos hagamos cargo del alquiler del local necesario para su distribución por importe de 5.000 $ (1$ = 1€). Realícense las operaciones correspondientes a 30 de septiembre, suponiendo que: No se acepta la propuesta S e acepta la propuesta del cliente cuyo cumplimiento se efectuará en septiembre

Contabilidad 6

PROLINSA compra productos de limpieza en 50 botellas de cristal retornables por un importe de 1.200 €. La factura indica que el precio unitario del envase es de 1,00 € Supongamos los siguientes casos: PROLINSA devuelve la totalidad de los envases PROLINSA compra la mitad de los envases devolviendo el resto A PROLINSA, se le han roto todos los envases

Contabilidad 5

EL PRINCIPE DE LA CASA, empresa que se dedica a la compraventa de juguetes, ha realizado las siguientes operaciones de compra con un IVA del 18% en todas ellas. Compra a crédito 20 pares de patines en línea por un importe unitario de 50 € El proveedor gira una letra con vencimiento a 30 días por el importe de la compra anterior Compra al contado, con un cheque, 200 “ Sr. Pimiento ”, modelo suave, por un importe unitario de 21,95 € Compra a través de una transferencia bancaria, 150 “ Spider forever ” a un precio unitario de 25,95 €, obteniendo un descuento por el volumen de la compra de 200 €. Los gastos de transporte ascienden a 120 €. Paga por banco, diez días antes de su vencimiento, una deuda de 17.250,00 €; el proveedor le concede un descuento de 250,00 € Con motivo de la aparición de los “ Super Power Agents ”, envía un anticipo de 2.000,00 € de dinero existente en la caja de la empresa para asegurarse la adquisició...

Contabilidad 4

MICASA es una empresa creada para el asesoramiento de temas contables y fiscales. Se constituye el 2 de enero para asesorar temas fiscales y contables. Los socios desembolsan 200.000 € en una cuenta corriente abierta a nombre de la sociedad El 7 de enero, alquila unos locales por los meses de enero y febrero a la empresa RENTASA. El importe del alquiler asciende a 5.000 € que paga con cheque bancario Con fecha 30 de enero de 2001, paga mediante cheque bancario a la compañía de seguros PORPOCO, la cantidad de 3.000,00 € por un seguro del local que cubre el presente año y el siguiente Concluye un informe para INVESTA, sobre su situación fiscal. Con fecha 15 de febrero de 2001 emite la correspondiente factura por importe de 13.500 € que cobrará dentro de tres meses Concluidos los tres meses, la empresa recibe un cheque bancario, con el importe de la factura anterior, que ingresa en su cuenta corriente bancar...

Contabilidad 3

DECARTE S. A. es una empresa cuyo objeto social es la comercialización de todo tipo de elementos para la decoración. Las operaciones contables que desarrolla durante el ejercicio son: Se constituye la sociedad con un capital de 150.000,00 €. Los socios aportan 130.000 en efectivo y un solar por valor de 20.000 €. Adquiere un edificio en el que desarrollará su actividad comercial. El valor de la construcción es de 40.000 € y el del solar es de 20.000 € que se paga por caja. Compra mercaderías por valor de 30.000 €. Paga 10.000 € en efectivo y el resto a crédito. Compra una camioneta cuyo valor es de 30.000 €. Se paga en efectivo 8.000 € y por el resto se acepta una letra a 18 meses. Vende mercadería a su coste, que fue de 17.000 € de las cuales 16.500 € se cobran en efectivo y por el resto gira una letra que es aceptada. Llega a un acuerdo sobre la deuda del punto 3, pagando 5.000 € en efectivo y aceptando por e...

Ejercicios Gestión de stocks

Imagen
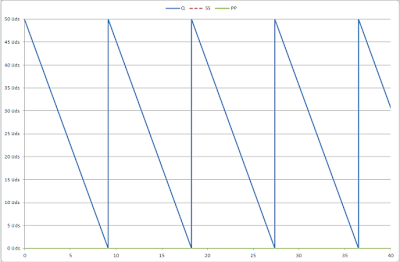
Ejercicio 1 En el almacén de SUSEO, S.A., que se dedica a la distribución de artículos para la informática, se dispone de la siguiente información: El consumo diario oscila entre 8 y 12 unidades, estimándose un promedio de 10 unidades diarias. El tiempo de suministro estimado es de 20 días, y el lote económico o normal de reaprovisionamiento que minimiza los costes de gestión se ha estimado en 500 unidades. Se pide determinar: • El punto de pedido. • El stock (existencias) máximo teórico que se puede alcanzar en el supuesto de que durante el tiempo de suministro el consumo fuera mínimo. • Stock medio. Ejercicio 2 Una empresa necesita anualmente 337.500 kg de materia prima para la producción. Teniendo en cuenta que el precio de compra es de 6,75 €/Kg, el coste de realizar un pedido es de 900 €, y el tipo de interés de mercado es de un 10%, se pide: 1. Calcular el pedido óptimo según el modelo de Wilson. 2. Calcular el número de pedidos al año que debe realizar la empresa te...

Contabilidad 2

El SALAO es una empresa dedicada a la venta de bacalao. Acaba de ser creada y las operaciones que han tenido lugar son: El dueño inicia el negocio abriendo una cuenta corriente en el Banco Pescador, en la que ingresa  100.000 € como capital inicial de la empresa. Compra bacalao por un importe de 35.000 €, abona la mitad a través de un cheque bancario, y deja a deber el resto a 30 días. De la deuda contraída en el punto anterior, abona la mitad con un cheque bancario, firmando una letra con vencimiento a 3 meses por el resto. Compra una furgoneta para reparto domiciliario que le entregan debidamente equipada y rotulada. Su coste es de 50.000 €, abona 5.000,00 € con un cheque y deja el resto a deber a 14 meses. El dueño retira 1.500 del banco para un crucero que va a realizar con su familia. Vende bacalao por un importe de 15.000 €, cobrando 8.000 a través de caja y dejándole el resto a deber a 3 meses. Se llega a un acuerdo con los clientes anteriores para respaldar su deud...

Contabilidad 1

Se constituye la Sociedad Anónima FERSA, dedicada a la venta de abonos al por mayor. Las operaciones realizadas son: Puedes descargarte el Cuadro de cuentas  aquí Se constituye la empresa con un capital escriturado de 302.000,00. Los socios desembolsan 200.000,00 €, en el momento de la constitución en una cuenta corriente abierta a nombre de la sociedad, un ordenador valorado en 2.000,00 € y una construcción valorada en 100.000,00 €. Se adquiere una pala mecánica para amontonar el abono orgánico dentro de la empresa: este coste asciende a 5.000,00 €. Se pagan 3.000,00 € con un cheque bancario y se deja a deber el resto a 4 meses. Puestos en contacto con el anterior proveedor de inmovilizado, se decide respaldar la deuda anterior con una letra de cambio Debido a que la empresa necesita un ordenador con unas características diferentes al que aportaron los socios, venden el que tienen por el mismo precio, cobrando 1.500 € por caja y dejando el resto a deber a 5 meses. Se paga...